
تحلیل ریسک و بازده در جایگزینی سپردههای بانکی با طرحهای مولد بیمه البرز
در مدیریت مالی پیشرفته شرکتی، «بهینهسازی مالیاتی» (Tax Optimization) و «مدیریت نقدینگی مازاد» دو ستون اصلی ارتقای بهرهوری و حفظ ارزش ثروت بنگاههای اقتصادی به شمار میروند. مدیران ارشد مالی (CFOs) و مدیران عامل همواره در پی راهکارهایی هستند که نقدینگی در گردش و سرمایههای مازاد سازمان را در مسیرهایی هدایت کنند که علاوه بر کسب سودهای مطمئن و بازدهی بالا، مشمول استهلاک مالیاتی نشده و هزینههای عملیاتی یا سرمایهای شرکت را به طور قانونی تعدیل نمایند.
در سیستم مالی سنتی، تخصیص منابع نقدی شرکت به سپردههای بانکی، خرید اوراق یا ورود به بازارهای غیرتخصصی با چالشهای حقوقی، حسابرسیهای پیچیده و بعضاً مشمولیتهای مضاعف مالیاتی همراه است. از سوی دیگر، محصولات بیمهای سنتی اغلب به عنوان یک هزینه مصرفی صرف یا بستههای رفاهی پرسنلی نگریسته میشدند.
اما با معرفی «بیمههای زندگی پروژهمحور بیمه البرز»، یک چرخش پارادایمی و ابزار نوین در مهندسی مالی پدید آمده است؛ ابزاری که در آن شرکتها با استفاده از «پوسته قانونی بیمه زندگی»، یک سرمایهگذاری شرکتی کاملاً سودآور، تضمینشده با ضمانتنامه معتبر بانکی و دارای چرخههای چابک را اجرا میکنند و به موازات آن، از امتیازات استثنایی و بیبدیل ماده ۱۳۶ و ماده ۱۳۷ قانون مالیاتهای مستقیم جهت کاهش بار مالیاتی بنگاه بهره میبرند.
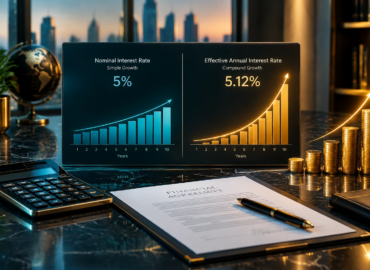
کالبدشکافی «جایگزینی سپردههای بانکی» با طرحهای مولد و هزینه پنهان تورم
نقطه عطف این استراتژی، درک ساختار تفکیکشده این محصول است. برخلاف بیمههای عمر سنتی که بر پوششهای حادثه یا فوت متمرکز بودند، بیمه پروژهمحور برای اشخاص حقوقی و شرکتها در قالب یک سرمایهگذاری خالص با قالب حقوقی معاف از مالیات عمل میکند.
پوشش فوت حداقلی (که مطابق ضوابط رگولاتور صنعت بیمه در نظر گرفته شده)، صرفاً کلید ورود به چارچوب حقوقی قانون تأسیس بیمه مرکزی و قانون مالیاتهای مستقیم است. به این ترتیب، شرکت دارایی مازاد خود را در یک پروژه مشخص صنعتی یا تولیدی با سودآوری پیشبینیشده و دارای ضمانتنامه تعهد پرداخت بانکی سرمایهگذاری میکند، اما در دفاتر مالی و در تعامل با سازمان امور مالیاتی، این تراکنش تحت سرفصل معافیتهای قانونی بیمه زندگی ثبت و شناسایی میشود.
برای بررسی عمیق شاخصهای بازدهی این سرمایهگذاری صنعتی در قیاس با ابزارهای بانکی، مطالعه مقاله تحلیل شاخصهای مالی طرحهای پروژهمحور ابعاد اقتصادی این مدل را روشن میسازد.
استفاده از ظرفیت ماده ۱۳۷ ق.م.م: تبدیل سرمایهگذاری به هزینه قابلقبول مالیاتی
یکی از بزرگترین چالشهای مدیران مالی در زمان بستن صورتهای مالی سالانه، مدیریت سود مشمول مالیات (Taxable Income) و هدایت هزینهها به سرفصل هزینههای قابلقبول بر اساس ماده ۱۴۷ و ۱۴۸ ق.م.م است.
مطابق نص صریح ماده ۱۳۷ قانون مالیاتهای مستقیم، حقبیمههای پرداختی بابت بیمههای زندگی به عنوان هزینههای قابل قبول مالیاتی مودیان شناخته میشود. این امتیاز قانونی به شرکتها اجازه میدهد که:
- کاهش پایه مشمول مالیات عملکرد: مبالغ تخصیصیافته به عنوان حقبیمه در قراردادهای پروژهمحور، از درآمد ناخالص شرکت کسر شده و سود مشمول مالیات سال مالیاتی به شکل چشمگیری کاهش مییابد.
- عدم مسدودسازی منابع در هزینههای سوختشده: بر خلاف هزینههای اداری یا تبلیغاتی که وجه از دسترس شرکت خارج میشود، در این طرح وجه پرداختی وارد یک دارایی سرمایهگذاری مولد با بازدهی تضمینشده شده است و عملاً یک دارایی نقدی سودآور با خروجی معافیت مالیاتی پیوند خورده است.
- بهینهسازی سود انباشته: شرکت به جای پرداخت ۲۵٪ مالیات بر درآمد عملکرد سالانه بر بخش عمدهای از سود نقدی، آن را وارد یک چرخه معاف با بازدهی تضمینشده پروژهای مینماید.
ماده ۱۳۶ ق.م.م: مصونیت کامل اصل و سود دریافتی از هرگونه مالیات
در ابزارهای سرمایهگذاری مرسوم، عایدی حاصل از معاملات، سود سهام یا درآمدهای متفرقه مشمول مالیات بر درآمد یا گزارشگیریهای مالیاتی سنگین است. با این حال، قانونگذار به منظور حمایت از سازوکارهای بیمهای، امتیازی بنیادین را در ماده ۱۳۶ قانون مالیاتهای مستقیم وضع کرده است:
«وجوه پرداختی بابت انواع بیمههای عمر و زندگی از طرف موسسات بیمه به ذینفعان… از شمول مالیات معاف است.»
این ماده قانونی تضمین میکند که:
- سودهای محققشده پروژهای در زمان سررسید (مثلاً پایان دوره ۱۲ ماهه پروژه) بدون کسر حتی یک ریال مالیات بر درآمد یا مالیات تکلیفی، به صورت خالص تسویه میشود.
- اصل سرمایه شرکت که در قالب اندوخته یا بازخرید پروژه بازمیگردد، به هیچ عنوان در معرض مالیاتهای بر دارایی یا عایدی سرمایه قرار نمیگیرد.
ترکیب این دو ماده قانونی (۱۳۶ و ۱۳۷) یک سپر دفاعی مالیاتی دوطرفه میسازد: شرکت در زمان واریز از کسر هزینه سود میبرد و در زمان برداشت، سود خالص و معاف از مالیات دریافت مینماید. ابعاد حقوقی این مصونیت در مقاله مزایای حقوقی قالب بیمهای در طرحهای پروژهمحور البرز به تفصیل واکاوی شده است.
مدیریت چابک نقدینگی و انعطاف با نرخ شکست روزشمار
برای شرکتها، مسدود شدن سرمایه در طرحهای چندساله بزرگترین ریسک عملیاتی است؛ زیرا نیاز به سرمایه در گردش ممکن است در هر لحظه از سال مالی رخ دهد. طرحهای پروژهمحور بیمه البرز این چالش را با دو سازوکار برطرف کردهاند:
- افقهای زمانی معین و کوتاهمدت (۱ ساله): پروژهها دارای دورههای مشخص تولیدی هستند و سرمایه شرکت در پایان دوره آزاد و در دسترس تصمیمگیری مجدد هیئتمدیره خواهد بود.
- نرخ شکست (Exit Rate) منصفانه و روزشمار: برخلاف بیمههای سنتی که خروج میاندورهای با جریمههای سنگین و زیان اصل سرمایه همراه است، در طرحهای پروژهمحور در صورت بروز نیاز ناگهانی شرکت به نقدینگی پیش از سررسید، سود بر اساس نرخ شکست مصوب (مثلاً ۲۵٪ در پروژههای ۴۰ درصدی) از روز اول تا روز تسویه به صورت کاملاً روزشمار محاسبه و به همراه اصل سرمایه پرداخت میشود. این نرخ حتی در وضعیت خروج زودهنگام نیز از بازدهیهای کوتاهمدت بانکی بالاتر است.
برای مقایسه انعطاف این الگو با ابزارهای سنتی، مطالعه مقاله سرمایهگذاری با افق کوتاهمدت؛ راهکاری هوشمند برای نقدشوندگی و انعطافپذیری مالی توصیه میشود.
امنیت دارایی شرکتی: ضمانتنامه تعهد پرداخت بانکی
هیئتمدیره و بازرسان قانونی شرکتها در قبال ریسک اصل سرمایه مسئولیت تضامنی دارند؛ از این رو ورود منابع شرکتی به بازارهای پرنوسان نظیر بورس یا ارز و طلا مغایر با اصول مدیریت ریسک شرکتی است.
در طرحهای پروژهمحور بیمه البرز، امنیت داراییها با ساختاری سهلایه تضمین میشود:
- ارزیابی فنی-اقتصادی دقیق: پروژههای تولیدی-صنعتی پیش از پذیرش، توسط تیمهای کارشناسی ارزیابی اعتباری میشوند.
- ضمانتنامه تعهد پرداخت بانکی: اصل و سود پروژه تحت پوشش ضمانتنامه رسمی و الزامآور سیستم بانکی کشور قرار دارد.
- تعهد شرکت بیمه البرز: نظارت و مدیریت جریان تسویه به عنوان نهاد مالی پیشرو.
این مزیتها پایداری و امنیت بازدهی را تضمین میکنند که در مقاله پایداری سودآوری؛ مقایسه با بازارهای سنتی نیز مورد ارزیابی قرار گرفته است.
کاربرد برای سهامداران و مدیران ارشد: توقیفناپذیری و تفکیک شخصیت حقوقی
از منظر حفاظت از ثروت (Asset Protection)، استفاده از قراردادهای بیمه زندگی پروژهمحور به مدیران و سهامداران عمده این امکان را میدهد که بخشی از جریان مالی را به صورت قانونی و با تعیین دقیق ذینفعان ثبت کنند. این ساختار از منظر حقوقی در مواجهه با چالشهای تجاری یا مطالبات اشخاص ثالث، سطحی مستحکم از حفاظت دارایی و مصونیت از انحصار وراثت و مالیات بر ارث را ایجاد میکند؛ مبحثی که در مقالات زیر تشریح شده است:
- برنامهریزی برای آینده فرزندان؛ امنترین روش انتقال ثروت بدون مالیات بر ارث
- چرا بیمه پروژهمحور بهترین ابزار انتقال میراث است؟
ماتریس تصمیمگیری مالی: مقایسه روشهای مدیریت وجوه مازاد شرکتی
| بیمه پروژهمحور البرز (مهندسی مالیاتی) | صندوقهای با درآمد ثابت | سپردهگذاری کوتاهمدت بانکی | شاخص مالی و حقوقی |
|---|---|---|---|
| شناسایی به عنوان هزینه قابل قبول مالیاتی | هزینهپذیر نیست | هزینهپذیر نیست (صرفاً دارایی) | وضعیت هزینه طبق ماده ۱۳۷ |
| معافیت دائمی و مطلق طبق ماده ۱۳۶ ق.م.م | مشمول تغییرات قوانین مالیاتی | وابسته به بخشنامههای سالانه بودجه | معافیت سود طبق ماده ۱۳۶ |
| سود پروژهای بالا با تضمین بازدهی | متغیر و متأثر از بازار سرمایه | معمولاً محدود و پایینتر از تورم | سطح سودآوری خالص |
| ضمانتنامه رسمی تعهد پرداخت بانکی | وابسته به پرتفوی صندوق | صندوق ضمانت سپردهها تا سقف معین | تضامین بازپرداخت |
| محاسبه روزشمار با نرخ شکست مصوب منصفانه | مستلزم ابطال واحدها بر اساس NAV | با نرخهای شکست بسیار پایین | نقدشوندگی میاندوره |
| پوسته بیمهای با حداکثر امتیازات قانونی | شفافیت بورسی بدون امتیاز کاهش بار مالیاتی | شفافیت کامل تراکنش بدون سپر مالیاتی | حفاظت حقوقی و مالیاتی |
جمعبندی: استراتژی هوشمندانه مدیران مالی پیشرو
استفاده از بیمههای زندگی پروژهمحور بیمه البرز برای شرکتها، یک تصمیم رفاهی ساده نیست، بلکه یک «تصمیم استراتژیک در مهندسی مالی و مالیاتی» است. این ابزار به مدیران عامل و مدیران مالی اجازه میدهد تا ضمن پایبندی کامل به مقررات قانونی، بار مالیاتی شرکت را از طریق ماده ۱۳۷ تعدیل کرده، اصل سرمایه را با ضمانتنامه بانکی محافظت نمایند، سود تضمینشده معاف از مالیات بر اساس ماده ۱۳۶ به دست آورند و در صورت نیاز، با نرخ شکست روزشمار به نقدینگی خود دسترسی داشته باشند.
هشتگها:
#بیمه_پروژهمحور, #بیمه_البرز, #مزایای_مالیاتی, #ماده_۱۳۶, #ماده_۱۳۷, #مهندسی_مالی, #هزینه_قابل_قبول, #مدیریت_دارایی_شرکتی, #بهینهسازی_مالیاتی, #ضمانت_بانکی, #سود_تضمینی