
راهکارهای نوین مدیریت نقدینگی شرکتی و بهینهسازی ترازنامه با بیمه پروژهمحور البرز
در اکوسیستم پرتلاطم اقتصادی امروز، بزرگترین تهدید پنهان برای پایداری و تابآوری بنگاههای اقتصادی، نه کاهش فروش مقطعی، بلکه «فرسایش تدریجی نقدینگی راکد» در اثر تورم لجامگسیخته است. مدیران عامل و مدیران مالی همواره میان دو راهی پرریسک قرار دارند: نگهداری منابع ریالی در حسابهای جاری و کوتاهمدت بانکی جهت حفظ نقدشوندگی که به بهای آبرفتن ارزش زمانی پول تمام میشود، یا ورود به بازارهای موازی پرریسک (مانند بورس، ارز یا طلا) که نقدشوندگی سریع را قربانی نوسانات شدید بازار میکند.
ظهور ابزارهای نوین مالی در صنعت بیمه، بهویژه بیمههای زندگی پروژهمحور بیمه البرز، این پارادوکس تاریخی را حل کرده است. این مقاله ، نقشه راهی تحلیلی برای بازمهندسی مدیریت وجوه نقد مازاد در شرکتها و تبدیل نقدینگی خفته به اهرم خلق ثروت تضمینشده با افق کوتاهمدت است.
تله نقدینگی راکد و ضرورت «مدیریت نقدینگی شرکتی» در ترازنامه
در ادبیات مالی شرکتی (Corporate Finance)، وجوه نقد در گردش اگر در بازههای زمانی عدم نیاز، بازدهی متناسب با نرخ تورم ایجاد نکنند، عملاً یک «بدهی ضمنی» برای سهامداران تلقی میشوند. نگهداری مبالغ کلان نقدینگی در حسابهای سپرده معمولی به دلایل زیر استراتژی باختی قطعی است:
- شکاف بازدهی منفی: نرخ تورم همواره از نرخ سود اسمی سپردههای بانکی پیشی میگیرد؛ بنابراین قدرت خرید ریال شرکتی روزبهروز تضعیف میشود.
- بلوکه شدن طولانیمدت در ابزارهای سنتی: سرمایهگذاریهای معمول با بازدهی بالاتر مستلزم حبس طولانی سرمایه هستند که با چرخه سرمایه در گردش (Working Capital Cycle) بنگاه ناسازگار است.
- ریسک مالیاتی و اعتباری: وجوه راکد شرکتی همواره در معرض تغییرات مقرراتی، مالیاتی و حسابرسی قرار دارند.
برای غلبه بر این چالشها، بنگاهها نیازمند ابزاری هستند که سه ویژگی حیاتی را همزمان تجمیع کند: تضمین قطعی بازدهی، افق زمانی کوتاهمدت و چابک، و پشتوانه حقوقی مستحکم.
ماهیت بیمههای پروژهمحور البرز؛ پیشرانی تولید در کنار حفاظت از اصل سرمایه
بیمه زندگی پروژهمحور نسل جدیدی از ساختارهای تأمین مالی است که در آن، حقبیمههای تجمیعی مستقیماً در پروژههای زیرساختی، صنعتی و تولیدی ملیِ اعتبارسنجیشده تخصیص مییابد. شرکت بیمه البرز با بهرهگیری از توانگری مالی و سازوکارهای نظارتی خود، ریسک پروژه را جذب کرده و تعهد بازدهی قطعی را به بیمهگذار ارائه میدهد.
مزایای استراتژیک برای بنگاههای اقتصادی:
- تزریق به اقتصاد مولد: نقدینگی مازاد شرکت شما به جای سفتهبازی، در پروژههای واقعی و مولد ملی به کار گرفته میشود که ریسکهای سیستمی بازار پول را ندارد.
- تضمین اصل و سود بازدهی: بر خلاف صندوقهای سرمایهگذاری متداول که سودهای انتظاری یا متغیر دارند، این قراردادها بر مبنای چارتر رسمی و تعهدات قطعی پرداخت سود عرضه میشوند.
جهت بررسی دقیق ساختار بازدهی و محاسبات مالی این طرحها، مطالعه مقاله «تحلیل شاخصهای مالی طرحهای پروژهمحور؛ از نرخ سود تا دورههای توزیع» پیشنهاد میشود.
امنیت سرمایه؛ سازوکار تضامین بانکی و نظارت بیمهگر
یکی از دغدغههای اصلی اعضای هیئتمدیره در تخصیص منابع به ابزارهای سرمایهگذاری، ریسک نکول مجری پروژه است. ساختار مهندسی مالی بیمه البرز این نگرانی را از طریق یک مدل سهلایه امنیتی خنثی کرده است:
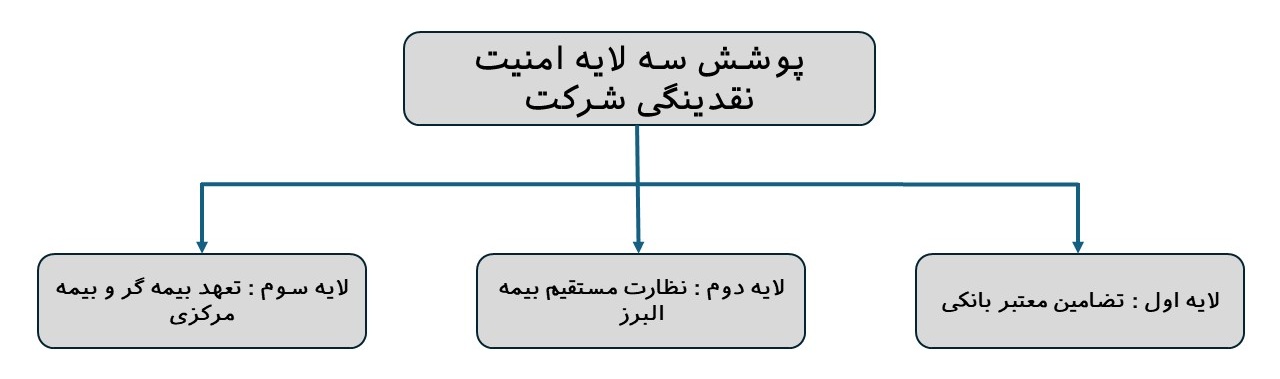
- تضامین معتبر بانکی: پروژههای منتخب موظف به تودیع ضمانتنامههای بانکی معتبر نزد بیمهگر هستند.
- ارزیابی فنی و توانگری مجری: ورود به پروژهها پس از صحهگذاری تخصصی و اعتبارسنجی دقیق جریان نقدینگی پروژه انجام میپذیرد.
- تعهد مستقیم شرکت بیمه البرز: طرف حساب حقوقی قرارداد، بیمه البرز است؛ از این رو حتی در فرضیه نوسان در عملیات اجرایی، تعهد بازدهی طبق قرارداد پا برجاست.
اگر بررسی سازوکار تضمینهای بانکی و نظارت چندلایه بیمهای برای شما اولویت دارد، مقاله «تضمینهای بانکی و نظارت بیمه؛ چرا سرمایه شما در این طرحها امن است؟» را حتماً مطالعه فرمایید.
افق زمانی کوتاهمدت؛ انطباق «مدیریت نقدینگی شرکتی» با چرخه عملیاتی
یکی از معایب بزرگ بیمههای عمر سنتی برای شرکتها، تعهدات بلندمدت (۵ تا ۳۰ ساله) بود که نقدینگی بنگاه را قفل میکرد. در بیمههای زندگی پروژهمحور البرز، افق زمانی قراردادها کوتاهمدت (۱ ساله) طراحی شده است.
این ویژگی چابک به مدیر مالی اجازه میدهد:
- در فصولی از سال که جریان ورودی نقدینگی بالاست، مازاد وجوه را به طرحهای پروژهمحور هدایت کند.
- با اتمام دوره ۱ ساله، اصل و سود تضمینشده را جهت اجرای پروژههای توسعهای، نوسازی ماشینآلات یا پرداخت دیون به گردش عملیاتی بازگرداند.
- در صورت نیاز اضطراری به نقدینگی پیش از موعد، طبق ضوابط شفاف و منصفانه نرخ خروج/شکست، قرارداد را بازخرید کرده و وجوه را نقد کند.
مزایای حقوقی، مالیاتی و انطباق با ترازنامه مدیران
سرمایهگذاری در قالب بیمهنامههای زندگی پروژهمحور، علاوه بر سودآوری ریالی، مزایای ساختاری منحصربهفردی در حوزه حقوق تجارت و قوانین مالیاتی به همراه دارد:
۱. معافیت از مالیات بر درآمد و ارزش افزوده
بر اساس مفاد قوانین حاکم بر صنعت بیمه و سرمایهگذاریهای بیمهای، مبالغ بازدهی و اندوخته حاصل از بیمههای زندگی مشمول مالیات بر درآمد نمیشوند. این امر بازدهی مؤثر خالص این طرحها را نسبت به هر ابزار تجاری دیگر به مراتب افزایش میدهد.
برای آگاهی از نحوه بهرهبرداری از ظرفیتهای قانونی جهت بهینهسازی مالیاتی، مقاله «مزایای مالیاتی بیمههای پروژهمحور برای مدیران شرکتها» راهنمای عملیاتی شما خواهد بود.
۲. حفاظت از داراییهای شخصی و شرکتی
بسیاری از مدیران و کارآفرینان علاوه بر منابع شرکتی، بخشی از منافع ناشی از توزیع سود سالانه خود را وارد این ابزار میکنند؛ زیرا این پوشش از شفافیت کامل برخوردار بوده و در ساختار وراثتی دارای مزیت عدم نیاز به انحصار وراثت و معافیت از مالیات بر ارث است.
چنانچه مایلید جزئیات حقوقی حفاظت از ثروت خانوادگی و شرکتی را مطالعه کنید، مقاله «میراث هوشمندانه؛ انتقال دارایی و مصونیت از مالیات برای آینده فرزندان» را مرور کنید.
مقایسه تطبیقی گزینههای پیشروی مدیران مالی
| بیمه زندگی پروژهمحور البرز | بازار سرمایه (بورس/صندوق) | سپرده بانکی کوتاهمدت | شاخص ارزیابی |
|---|---|---|---|
| بله (نرخ مصوب و بالا) | خیر (وابسته به بازار) | بله (نرخ بسیار پایین) | تضمین قطعی سود |
| کوتاهمدت (۱ ساله) | متغیر و پرنوسان | منعطف اما کمبازده | افق زمانی قرارداد |
| کاملاً مستقیم در پروژههای معین | غیرمستقیم / نوسانگیری | غیرمستقیم | تزریق مستقیم به تولید |
| جامع و قانونی | مشروط | محدود | معافیتهای ویژه مالیاتی |
| دارای پوشش خطر فوت | ندارد | ندارد | پوشش ارزش افزوده بیمهای |
نتیجهگیری و گامهای اجرایی برای سازمان شما
مدیریت نقدینگی هوشمند، تفاوت میان سازمانهای منفعل و شرکتهای پیشرو را در دوران گذار اقتصادی رقم میزند. بهکارگیری بیمههای زندگی پروژهمحور بیمه البرز ابزاری استراتژیک است که امکان رشد سرمایه مازاد، شکست تورم، بهرهمندی از معافیتهای مالیاتی و صیانت از جریان نقدینگی را در یک پکیج جامع یکساله در اختیار مدیریت ارشد قرار میدهد.
مراحل ورود شرکتها به طرحهای پروژهمحور البرز:
- ارزیابی مازاد نقدینگی در دسترس با افق زمانی مشخص (حداقل ۵۰ میلیون ریال به بالا).
- بررسی «فرمت عرضه» پروژههای فعال جهت تطبیق زمانبندی توزیع سود با نیاز شرکت.
- نهاییسازی قرارداد صدور بیمهنامه تحت نظارت کارشناسان مجاز و بهرهمندی از منافع پایدار.
هشتگها
#مدیریت_نقدینگی, #سرمایه_گذاری_شرکتی, #بیمه_پروژه_محور, #بیمه_البرز, #سرمایه_گذاری_مولد, #سود_تضمین_شده, #معافیت_مالیاتی, #تورم_و_نقدینگی, #سرمایه_در_گردش, #مشاوره_مالی_مدیران





1 دیدگاه
به گفتگوی ما بپیوندید و دیدگاه خود را با ما در میان بگذارید.