
الگوی مهندسی مالی در پروژههای ملی با واسطهگری بیمه البرز و تضمین بانکی
در فضای اقتصادی متلاطم، تفاوت میان یک فعال اقتصادی عادی و یک «سرمایهگذار حرفهای» در نحوه ارزیابی و مواجهه با مقولههای ریسک، بازدهی و امنیت جریان نقدینگی آشکار میشود. سرمایهگذاران بزرگ، خزانهداران شرکتی و معاملهگران نهادی بهخوبی آگاهند که روشهای سنتی حفظ ارزش دارایی (مانند نگهداری نقدینگی در حسابهای سپرده بانکی یا ورود بدون تحلیل به بازارهای سفتهبازانه) توان ایجاد بازدهی واقعی در برابر تورم را از دست دادهاند. از سوی دیگر، ورود مستقیم به پروژههای کلان تولیدی و زیربنایی نیز به دلیل پیچیدگیهای ارزیابی فنی، ریسکهای اعتباری مجریان و نقدشوندگی پایین، بهسادگی برای هر سرمایهگذاری میسر نیست.
شرکت بیمه البرز با طراحی و معرفی «بیمههای زندگی پروژهمحور»، مدلی نوین از مدیریت حرفهای منابع و مهندسی مالی را به خدمت گرفته است. این ابزار به عنوان یک نهاد مالی واسط و هوشمند، سرمایههای نقدی جامعه را به پروژههای اولویتدار، ارزشآفرین و کلان اقتصاد ملی پیوند میدهد؛ مدلی که امنیت حقوقی بیمه، تضامین معتبر بانکی و نرخ بازدهی قطعی را در قالبی شفاف گرد هم آورده است. در این مقاله جامع، سازوکار مالی، مزیتهای نهادی و دلایل اقبال سرمایهگذاران حرفهای به این طرح مورد واکاوی قرار میگیرد.
چرخش استراتژیک سرمایهگذاران حرفهای با «مهندسی مالی در پروژههای ملی»
سرمایهگذاران حرفهای پیوسته به دنبال چینش بهینهای از سبد داراییها (Portfolio Optimization) هستند که سه ضلع مثلث مالی را همزمان تأمین کند: حفظ اصل سرمایه، کسب بازدهی واقعی و رقابتی، و پایداری جریان وجوه نقد.
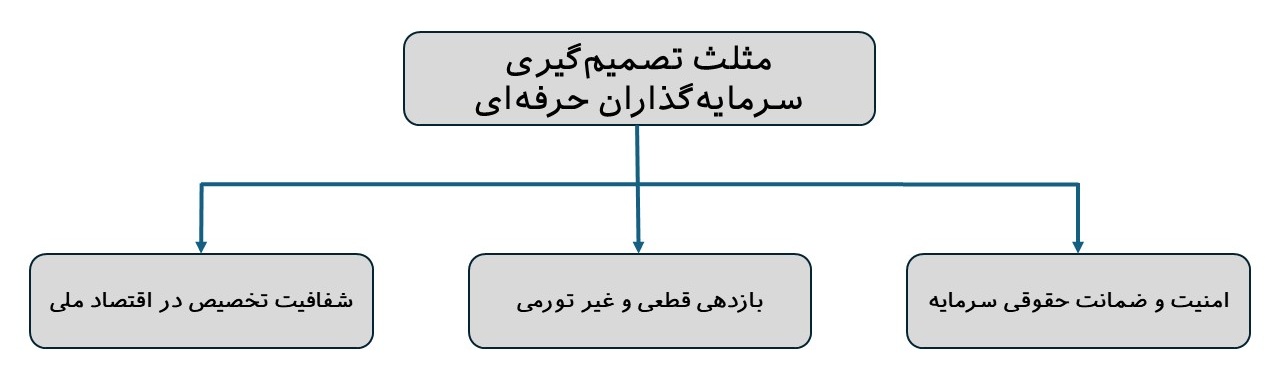
در سالهای گذشته، ابزارهای درآمد ثابت موجود نظیر سپردههای بانکی به دلیل نرخهای بازدهی محدود و زیر خط تورم، نقش خود را به عنوان پناهگاه مطمئن از دست دادهاند. از طرفی، سرمایهگذاری در بورس یا صندوقهای متداول بازار سرمایه همواره با تلاطمهای قیمتی، نوسانات دورهای و عدم تضمین سود قطعی همراه بوده است.
در چنین بستری، بیمه پروژهمحور البرز نقشی تحولآفرین ایفا میکند؛ زیرا با هدایت منابع به صنایع سودآور، بازدهی قطعیِ بالاتر از بازار پول را با ضمانت ساختاریافته ارائه میدهد.
برای بررسی ابعاد مقایسهای این تغییر پارادایم و سنجش سودآوری طرحهای نوین نسبت به حسابهای سنتی، مطالعه مقاله «جایگزینی سپردههای بانکی با طرحهای مولد البرز؛ تحلیل ریسک و بازده» چشمانداز شفافی فراهم میکند.
نقش بیمه البرز به عنوان «نهاد مالی واسط حرفهای» در پروژههای ملی
یکی از ارکان بنیادین ، بازتعریف جایگاه شرکت بیمه از یک صادرکننده صرف بیمهنامه به یک «نهاد مالی واسط حرفهای و ارزیاب ارشد ریسک» است. ورود انفرادی اشخاص به پروژههای صنعتی و عمرانی ریسکهای عملیاتی بالایی به همراه دارد؛ اما ورود از بستر بیمه البرز این فرآیند را کاملاً مهندسی و ایمنسازی میکند.
سه گام ارزیابی و غربالگری تخصصی پروژهها توسط بیمه البرز:
- ارزیابی ماهیت تولیدی و طرح توجیهی (FS): گزینش طرحهایی که اولویت ملی دارند، ارزش افزوده بالایی خلق میکنند و از نظر تکنولوژیک و بازار مصرف، پایداری جریان نقدینگی آنها اثبات شده است (نظیر صنایع دارویی، پتروشیمی، فلزات اساسی، لوازم خانگی و خطوط انتقال انرژی).
- اعتبارسنجی و سنجش توانگری مالی مجری طرح: تحلیل دقیق صورتهای مالی، حاشیه سودآوری عملیاتی، نسبتهای مالی، ساختار بدهی و سوابق اعتباری شرکتهای متقاضی سرمایه به منظور اطمینان از ظرفیت بازپرداخت.
- پایش مداوم و مدیریت ریسک تخصیص: نظارت مستمر بر پیشرفت فیزیکی و مالی پروژه و مطابقت پرداختها با مراحل پیشبرد طرح در طول دوره سرمایهگذاری.
تضمین همزمان اصل و سود؛ مکانیسم حفاظتی چندلایه
سرمایهگذاران هوشمند دارایی خود را بر پایه احتمالات به گردش درنمیآورند، بلکه بر پایه قراردادهای حقوقی محکم و تضامین نقدشونده تصمیم میگیرند. در بیمههای زندگی پروژهمحور البرز، اصل سرمایه و سود توافقشده بهطور همزمان تضمین میگردد.
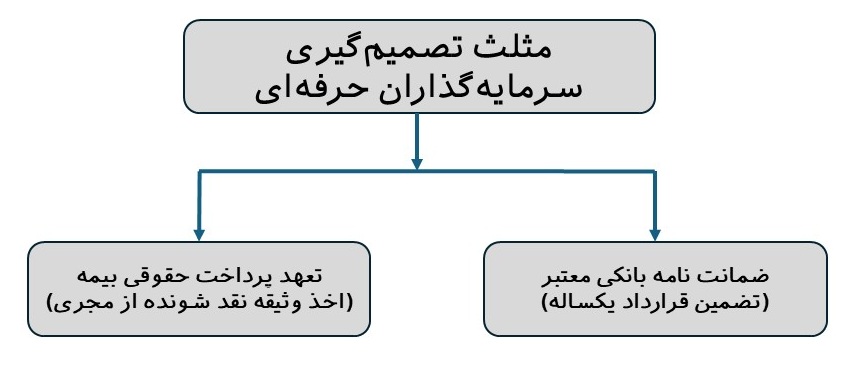
مجریان پروژهها موظفند نزد بیمه البرز ضمانتنامههای معتبر بانکی و تعهد پرداخت قطعی تودیع نمایند. این ساختار تضمین میکند که حتی در صورت بروز هرگونه چالش عملیاتی برای مجری طرح، حقوق مالی بیمهگذاران به طور کامل از طریق شبکه بانکی و پوششهای قانونی جبران میگردد.
جهت آگاهی تفصیلی از انواع ضمانتنامهها، تضامین معتبر و رویههای حقوقی تضمین منابع، مقاله «تضمینهای بانکی و نظارت بیمه؛ چرا سرمایه شما در این طرحها امن است؟» را مورد واکاوی قرار دهید.
نقش «مهندسی مالی در پروژههای ملی» برای بهینهسازی بازدهی
از منظر محاسبات مالی، طرحهای پروژهمحور بیمه البرز دارای متغیرهای منعطف و کارآمدی هستند که به سرمایهگذاران نهادی و حقیقی امکان شخصیسازی مدیریت جریان وجوه نقد را میدهد:
- نرخ بازدهی رقابتی و قطعی: پروژههای منتخب صنعتی و ملی پتانسیل پرداخت سودهای قطعی تا سقفهای قابل توجه (مثلاً در مقایسه میان سپردههای ۳۰ درصدی ، طرحهای ۴۰ درصدی البرز) را دارا هستند.
- دورههای متنوع پرداخت سود: توزیع سود بر اساس ساختار پروژه و تمایل سرمایهگذار در دورههای ماهانه، ۳ ماهه، ۶ ماهه یا سررسید نهایی ۱ ساله تعیین میشود که مدیریت نقدینگی و پاسخ به هزینههای جاری را بسیار تسهیل میکند.
- شفافیت در نرخ بازخرید و ارزش بازخریدی: فرمول محاسبه مبالغ بازخریدی پیش از موعد از ابتدای قرارداد در جدول پیوست بیمهنامه درج میشود و سرمایهگذار با هیچگونه کسر سلیقهای یا ابهام محاسباتی روبهرو نمیگردد.
برای مطالعه فرمولهای محاسبه، مدلهای توزیع سود و تحلیل دقیق نرخهای شکست در سناریوهای مختلف، به مقاله «تحلیل شاخصهای مالی طرحهای پروژهمحور؛ از نرخ سود تا دورههای توزیع» رجوع فرمایید.
مقایسه تطبیقی گزینههای اصلی سرمایهگذاری در بازار ایران
برای تصمیمگیری دقیقتر، ماتریس مقایسهای زیر عملکرد بیمه پروژهمحور را در کنار سایر بازارهای سنتی به تصویر میکشد:
| بیمه پروژهمحور بیمه البرز | سرمایهگذاری مستقیم در بازار | صندوقهای با درآمد ثابت | سپرده بانکی | شاخص مالی و اقتصادی |
|---|---|---|---|---|
| بله (تضمین بیمه و بانک) | خیر (دارای ریسک بازار) | بله (در اکثر صندوقها) | بله (بانکی) | تضمین اصل سرمایه |
| بله (نرخ قطعی و پایدار) | خیر (کاملاً متغیر) | خیر (پیشبینی/متغیر) | بله (در محدوده مصوب) | تضمین نرخ بازدهی قطعی |
| بالا و رقابتی با تورم | نامعین و پرنوسان | متوسط | محدود و پایین | سطح بازدهی اسمی |
| معافیت کامل و ۱۰۰ درصدی | مشمول مالیات عملکرد | مشمول قوانین بازار سرمایه | احتمال وضع مالیات حقوقی | وضعیت مالیات بر سود |
| معاف از مالیات ارث و بدون انحصار وراثت | مالیات بر ارث سنگین | نیاز به انحصار وراثت | نیاز به انحصار وراثت | انتقال به ذینفعان و ارث |
| صدور آسان بدون پیشنیاز سجام | نیازمند پلتفرمهای بورسی | نیاز به کد سجام و احراز هویت | نیاز به مراجعه بانکی | سهولت ورود و صدور |
مزایای ممتاز مالیاتی و حقوقی برای اشخاص حقیقی و حقوقی
یکی از مهمترین عواملی که سرمایهگذاران بزرگ را به این سمت سوق میدهد، سپر مالیاتی و مزایای حقوقی ذاتی صنعت بیمه است. بر اساس قوانین مالیاتی جاری :
- معافیت سود از مالیات بر درآمد: سود پرداختی در پایان دورهها به صورت خالص به حساب سرمایهگذار واریز شده و هیچگونه مالیات تکلیفی از آن کسر نمیشود.
- پذیرش هزینهای حقبیمه: اشخاص حقوقی و شرکتها میتوانند از ظرفیتهای قانونی ثبت حقبیمه در دفاتر مالی خود برای مدیریت سرفصلهای هزینه بهرهمند شوند.
- مصونیت از مالیات بر ارث و انتقال سریع: در صورت فوت بیمهشده، کل سرمایه فوت و اندوخته مالی بدون نیاز به گواهی انحصار وراثت و بدون کسر یک ریال مالیات بر ارث، مستقیماً به ذینفعان تعیینشده در قرارداد پرداخت میشود.
جهت مطالعه جزئیات قانونی و ترازنامهای مدیریت بار مالیاتی، مطالعه مقاله تخصصی «مزایای مالیاتی بیمههای پروژهمحور برای مدیران شرکتها» و همچنین بررسی راهبردهای صیانت از ثروت خانوادگی در مقاله «برنامهریزی برای آینده فرزندان؛ امنترین روش انتقال ثروت انباشته بدون مالیات بر ارث و درگیریهای حقوقی» پیشنهاد میگردد.
جمعبندی؛ پیوند منافع فردی سرمایهگذار با جهش تولید ملی
بیمههای زندگی پروژهمحور بیمه البرز تجلی یک بازی «برد-برد» واقعی در اقتصاد ملی است:
- برای سرمایهگذار حرفهای: ایجاد یک جریان درآمدی باثبات، سود قطعی، بدون ریسک نوسان، با معافیتهای مالیاتی پایدار و بازدهی مناسب یکساله.
- برای اقتصاد ملی: تأمین مالی کمهزینه و مستقیم صنایع استراتژیک، رونق زنجیره تولید، ایجاد اشتغال پایدار و مهار اثرات مخرب هدایت نقدینگی به بازارهای سفتهبازانه.
این مهندسی دقیق مالی سبب شده است که امروز چهرههای سرشناس تجاری، مدیران عامل هلدینگها و سرمایهگذاران خبره، بیمه پروژهمحور را به عنوان ابزار اولویتدار در سبد سرمایهگذاری خود قرار دهند.
هشتگها
#مهندسی_مالی, #سرمایه_گذار_حرفه_ای, #پروژه_های_ملی, #بیمه_پروژه_محور, #بیمه_البرز, #سود_تضمین_شده, #سرمایه_گذاری_مولد, #تولید_ملی, #امنیت_سرمایه, #مدیریت_ریسک_مالی