
لایههای تضمین سرمایهگذاری با ضمانتنامه بانکی و نظارت بیمه البرز
در ادبیات سرمایهگذاری مدرن، «امنیت سرمایه» اولین و مهمترین دغدغه هر فعال اقتصادی، مدیر کسبوکار یا خانواده آیندهنگر است. هر طرح مالی هر اندازه که بازدهی اسمی جذابی ارائه دهد، چنانچه فاقد ساختار حقوقی مستحکم و تضامین معتبر برای صیانت از اصل دارایی باشد، ریسک جبرانناپذیری را به سرمایهگذار تحمیل خواهد کرد. نوسانات شدید بازار سرمایه، ورشکستگیهای تجاری و ریسکهای اعتباری پروژههای مختلف در دهههای گذشته، ضرورت اتکا به ابزارهای ساختاریافته و تضمینشده را دوچندان کرده است.
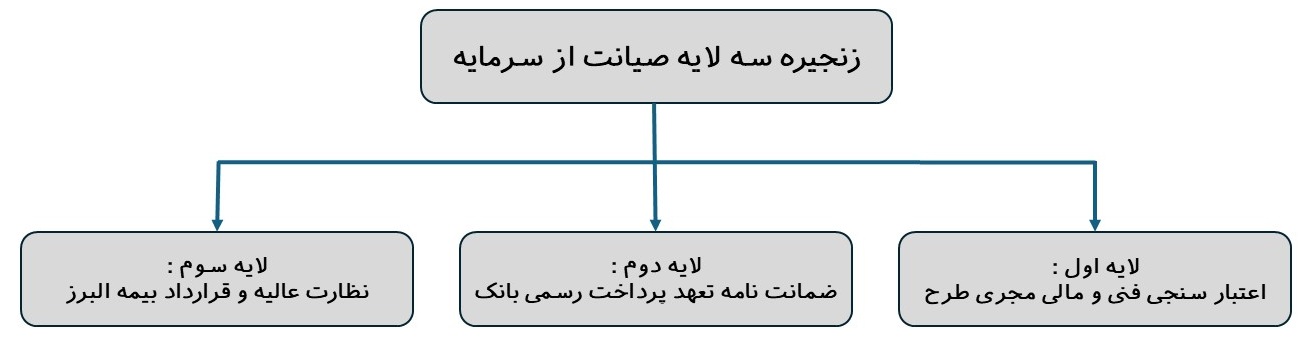
شرکت بیمه البرز در محصول نوآورانه بیمه زندگی پروژهمحور، امنیت سرمایهگذاران را نه بر پایه پیشبینیهای احتمالی، بلکه بر بستر یک زنجیره حفاظتی سهلایه شامل «اعتبارسنجی چندمرحلهای شرکت سرمایهپذیر»، «اخذ ضمانتنامههای رسمی تعهد پرداخت بانکی» و «نظارت عالیه و تعهد مستقیم بیمه البرز» بنا نهاده است. در این مقاله تحلیلی، ارکان حقوقی و مالی این زنجیره امنیتی و چرایی مصونیت اصل سرمایه و سود در این طرحها به تفصیل تبیین میگردد.
۱. ارزیابی سختگیرانه پروژهها؛ اولین فیلتر در «تضمین سرمایهگذاری» امن
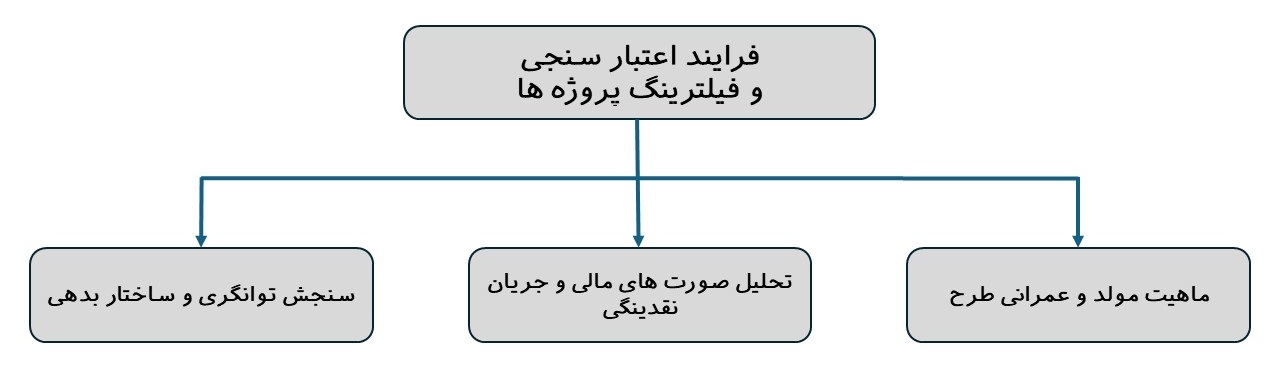
امنیت یک پروژه از لحظه تخصیص نقدینگی شکل نمیگیرد، بلکه ریشه در مرحله انتخاب و اعتبارسنجی دارد. ورود هیچ شرکتی به فهرست سرمایهپذیران بدون گذر از مراحل سختگیرانه ارزیابی فنی و مالی امکانپذیر نیست:
- انحصار در ماهیت تولیدی و عمرانی: منابع جمعآوریشده در بیمههای پروژهمحور منحصراً به حوزههای مولد صنعتی و زیرساختی با ارزش افزوده عینی هدایت میشوند و تخصیص منابع به فعالیتهای واسطهای یا سفتهبازانه ممنوع است.
- تحلیل دقیق صورتهای مالی و گردش وجوه نقد: ارزیابی شاخصهای پایداری سودآوری، گردش وجوه نقد عملیاتی، حاشیه سود و توانایی ایفای تعهدات کوتاهمدت و بلندمدت بنگاه.
- سنجش توانگری مالی و ساختار بدهی: بررسی دقیق سطح سرمایه، نسبتهای اهرمی و سوابق اعتباری مجری طرح در شبکه بانکی کشور.
برای آشنایی با نحوه ساختاربندی این مدل در پروژههای بزرگ صنعتی، مطالعه مقاله «مهندسی مالی در پروژههای ملی؛ چرا سرمایهگذاران حرفهای به بیمه پروژهمحور روی آوردهاند؟» توصیه میشود.
۲. ضمانتنامههای معتبر بانکی؛ تکیهگاه اصلی برای «تضمین سرمایهگذاری»
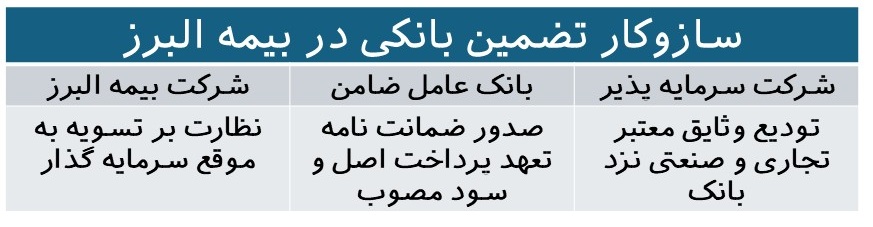
مهمترین وجه تمایز بیمه پروژهمحور بیمه البرز نسبت به سایر روشهای سرمایهگذاری جمعی، الزام مجری به تودیع ضمانتنامههای تعهد پرداخت بانکی پیش از شروع فروش محصول است.
در این الگو:
- مجری پروژه موظف است نزد یکی از بانکهای معتبر کشور، وثایق متقن تودیع کرده و ضمانتنامه رسمی تعهد پرداخت (پرداخت اصل و سود در سررسید) دریافت کند.
- این ضمانتنامه حقوقی بهگونهای تنظیم شده که در صورت وقوع هرگونه اختلال در جریان نقدینگی پروژه، بانک ضامن مکلف به پرداخت بیقیدوشرط منابع در مواعد مقرر است.
- بنابراین، ریسکهای تجاری و عملیاتی کارخانهها یا صنایع، هرگز به بیمهگذار و سرمایهگذار منتقل نمیشود.
جهت بررسی ریاضی نحوه تحقق سودهای قطعی و شرایط توزیع آنها، مقاله «تحلیل شاخصهای مالی طرحهای پروژهمحور (سود ۴۰٪، موعد توزیع، نرخ شکست)» جزئیات محاسباتی دقیقی ارائه میدهد.
۳. نظارت عالیه و نقش واسطهگری امن بیمه البرز (فیلتر سوم)
شرکت بیمه البرز بهعنوان یکی از دیرپاترین و معتبرترین نهادهای مالی کشور، با تکیه بر جایگاه قانونی و توانگری مالی خود، نقش رکن ناظر و متعهد قرارداد را بر عهده دارد.
- تطبیق پیشرفت فیزیکی با جریان مالی: مبالغ تأمینشده (که در هر فاز بین ۱۰۰ تا ۵۰۰ میلیارد تومان متغیر است) بر اساس برنامه زمانبندی دقیق و بهصورت مرحلهای به پروژه تزریق میشود.
- تعهد مستقیم در چارچوب قرارداد بیمهای: متقاضی با یک شرکت تولیدی طرف حساب نیست، بلکه بیمهنامه رسمی و دارای پشتوانه حقوقی از شرکت بیمه البرز دریافت میدارد که در آن نرخ سود، مواعد پرداخت و تعهد استرداد اصل سرمایه صراحتاً قید گردیده است.
برای بررسی تمایزهای ساختاری این پوششها نسبت به بازارهای سنتی بورس و ارز، میتوانید مقاله «پایداری سودآوری؛ مقایسه بیمه پروژهمحور با بازارهای مالی سنتی» را مطالعه فرمایید.
۴. مقایسه امنیت بیمه پروژهمحور با صندوقهای تأمین مالی و سپردهها
در جدول زیر تفاوت لایههای تضمینی بیمه پروژهمحور البرز در مقایسه با ابزارهای رایج بازار ارائه شده است:
| متعهد و ناظر نهایی | تضمین سود بازدهی | نوع وثیقه و تضمین اصل دارایی | ابزار مالی |
|---|---|---|---|
| سازمان بورس (صرفاً نظارت معاملاتی) | فاقد تضمین | فاقد تضمین (ریسک کامل افت اصل) | بازار سهام و صندوقهای سهامی |
| بانک مرکزی | تضمین محدود (تا ۳۰٪) | تضمین بانک | سپرده ویژه بانکی |
| سکوی تأمین مالی | معمولاً پیشبینی یا علیالحساب | غالباً وثایق ملکی یا چک | تأمین مالی جمعی سنتی (کرادفاندینگ) |
| بیمه البرز و بانک عامل | تضمین قطعی (تا ۴۰٪) | تضمین رسمی بانکی + تعهد بیمه | بیمه پروژهمحور بیمه البرز |
این جدول بهروشنی آشکار میسازد که ترکیب «تعهد پرداخت بانکی» با «عقد بیمهای البرز»، بالاترین ضریب اطمینان ممکن در ابزارهای ریالی کشور را خلق کرده است.
مدیران شرکتها میتوانند جهت بررسی نقش این امنیت در ترازنامه سازمانی خود، مقاله «مدیریت نقدینگی شرکتی؛ راهکارهای نوین برای جلوگیری از افت ارزش سرمایه»] و مقاله [«جایگزینی سپردههای بانکی با طرحهای مولد البرز؛ تحلیل ریسک و بازده» را ملاحظه نمایند.
۵. امنیت حقوقی و حمایتهای قانونی قراردادهای بیمهای
امنیت سرمایهگذاری تنها در عدم نکول چک یا عدم سوخت سرمایه خلاصه نمیشود؛ جنبههای قانونی انتقال و مصونیت حقوقی نیز بسیار بااهمیت هستند:
- انتقال به ذینفعان بدون انحصار وراثت: در صورت فوت بیمهگذار، اصل سرمایه و سود حاصله بدون ورود به فرآیندهای پیچیده و زمانبر قضایی، فوراً به ذینفعان تعیینشده در متن بیمهنامه تسویه میگردد.
- معافیت صددرصدی از مالیات بر ارث: وجوه پرداختی طبق قوانین صنعت بیمه، مشمول مالیات بر ارث نمیشوند و دارایی خانواده را از افت ارزش ناشی از کسر مالیات حفظ میکنند.
- حذف بروکراسی احراز هویت سجام: سرمایهگذاران حقیقی و حقوقی بدون نیاز به ورود به سامانههای پیچیده سجام و صرفاً از طریق شبکه معتبر فروش بیمه البرز نسبت به انعقاد قرارداد اقدام میکنند.
برای بررسی راهکارهای انتقال امن دارایی به فرزندان، مقاله «برنامهریزی برای آینده فرزندان؛ امنترین روش انتقال ثروت انباشته بدون مالیات بر ارث و درگیریهای حقوقی» و جهت استراتژیهای تأمین آتیه، مقاله «چرا بیمه پروژهمحور بهترین ابزار انتقال میراث است؟ (تحلیل خروج اصل سرمایه و سود تضمینی از شمول ترکه و فرآیند انحصار وراثت)» و مقاله «چگونه ساختار بیمهای سرمایه شما را از مالیات، انحصار وراثت و توقیف نجات میدهد؟» در دسترس قرار دارند.
نتیجهگیری
سرمایهگذاری در بیمههای زندگی پروژهمحور شرکت بیمه البرز، یک تصمیم مبتنی بر مهندسی دقیق مالی و ریسک است. با وجود اعتبارسنجی چندمرحلهای شرکتها، اخذ ضمانتنامه بانکی تعهد پرداخت و پوشش نظارتی و بیمهای شرکت بیمه البرز، سرمایهگذاران میتوانند با خیالی آسوده از سودهای قطعی و جذاب (تا سقف ۴۰ درصد سالانه) بهرهمند شده و جریان نقدینگی پایداری را برای کسبوکار یا خانواده خود رقم بزنند.
هشتگها
#امنیت_سرمایه, #تضمین_بانکی, #نظارت_بیمه_البرز, #بیمه_پروژه_محور, #بیمه_البرز, #سود_تضمینی, #اعتبارسنجی_مالی, #مدیریت_ریسک, #سود_۴۰_درصد, #بدون_کد_سجام