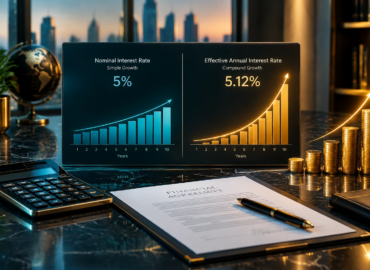

جدول مقایسه بازارهای مالی سنتی با بیمه پروژه محور و سود قطعی
یکی از چالشهای بنیادین سرمایهگذاران و فعالان اقتصادی در مواجهه با ابزارهای مالی موجود، انتخاب میان یک دوگانه سنتی و فرساینده است: پذیرش ریسکهای نوسانی شدید برای دستیابی به بازدهی بالا (مانند بازار سرمایه و بازارهای سفتهبازانه) یا پناه بردن به ابزارهای محافظهکارانه و کمریسک که بازدهی بسیار پایینی ارائه میدهند (مانند سپردههای بانکی). این پارادوکس همواره موجب شده است که دستیابی به «پایداری سودآوری» همراه با «امنیت کامل سرمایه» دستنیافتنی به نظر برسد.
شرکت بیمه البرز با ارائه بیمههای زندگی پروژهمحور، مدلی نوآورانه و متوازن را بنیان نهاده است که فراتر از این دوگانگی سنتی عمل میکند. این طرح با ایجاد پیوندی مستحکم میان بازارهای مالی و بخش واقعی اقتصاد، بستری را فراهم آورده که در آن اصل سرمایه و سود قطعی به طور همزمان تضمین میگردند. در این مقاله تخصصی، مزیتهای رقابتی، سازوکار پایداری سودآوری و تفاوتهای ماهوی بیمه پروژهمحور با بازارهای مالی سنتی مورد واکاوی دقیق قرار میگیرد.
شکستن دوگانه سنتی و «مقایسه بازارهای مالی» فراتر از ریسک و سود
در بازارهای مالی متعارف، اصل سرمایهگذاری بر قاعده تبادل ریسک و بازده (Risk-Return Tradeoff) استوار است. سرمایهگذاران یا باید نوسانات شدید بازار سرمایه و ریسک افت ارزش اصل دارایی را بپذیرند، یا با تودیع منابع در حسابهای بانکی، به سودی تن دهند که پاسخگوی نیازهای نقدینگی و اهداف مالی آنها نیست.
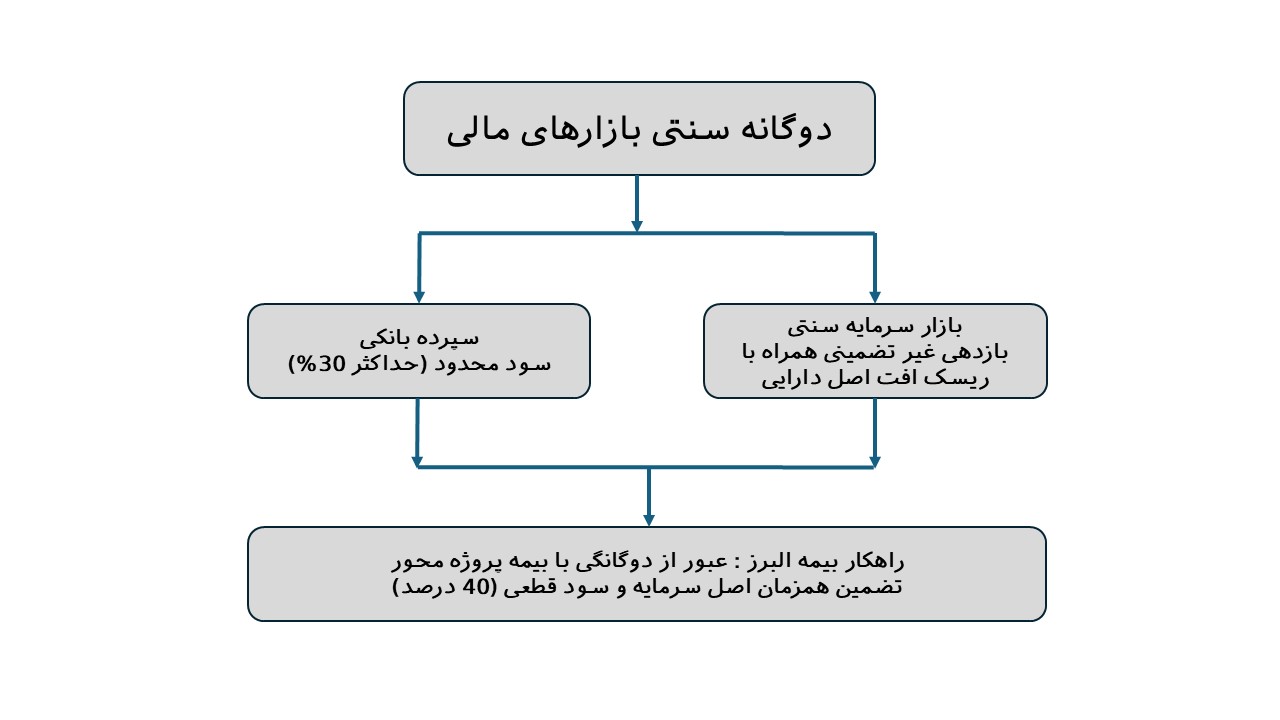
طرحهای پروژهمحور با هدایت نقدینگی به بخشهای مولد صنعتی و پروژههای ملی با ارزش افزوده پایدار، توانستهاند این تضاد ساختاری را حل کنند. در این الگو، سرمایهگذار نهتنها از افت ارزش اصل سرمایه هراسی ندارد، بلکه از یک نرخ بازدهی قطعی و مصوب بهرهمند میشود.
جهت واکاوی نحوه سازماندهی این مدل در سطح ملی، مطالعه مقاله «مهندسی مالی در پروژههای ملی؛ چرا سرمایهگذاران حرفهای به بیمه پروژهمحور روی آوردهاند؟» توصیه میگردد.
مقایسه تطبیقی با سپردههای بانکی؛ شکاف معنادار بازدهی
نظام بانکی مهمترین رقیب سنتی برای جذب نقدینگی جامعه محسوب میشود. با این حال، تحلیل دقیق بازدهی نشان میدهد که بیمه پروژهمحور البرز دارای برتریهای مالی غیرقابل انکاری نسبت به این بخش است:
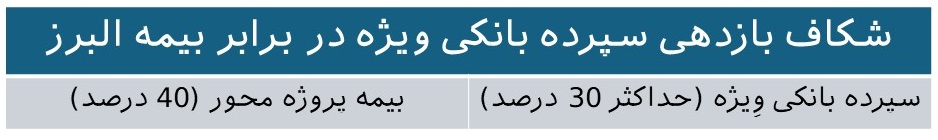
- فاصله محسوس نرخ سود تضمینشده: در شرایطی که بالاترین نرخ سود اسمی تضمینشده در سپردههای ویژه بانکی در حدود ۳۰ درصد تعریف شده است، پروژههای منتخب بیمه البرز پتانسیل پرداخت بازدههای بسیار بالاتری را دارا هستند؛ به عنوان نمونه، در پروژه لوازم خانگی کلور نرخ بازدهی به ۴۰ درصد سالانه قطعی رسیده است که شکاف سودآوری ۱۰ درصدی ایجاد میکند.
- پایداری نرخ سود تا پایان دوره: در سپردههای بانکی، سیاستهای انقباضی یا انبساطی پولی ممکن است سرنوشت قرارداد را تحت تأثیر قرار دهد؛ اما در بیمه پروژهمحور، قرارداد یکساله منعقد شده و نرخ بازدهی تا روز سررسید کاملاً غیرقابل تغییر و قطعی است.
برای بررسی ابعاد فنی نرخهای سود و سناریوهای بازدهی، مقاله تخصصی «تحلیل شاخصهای مالی طرحهای پروژهمحور (سود ۴۰٪، موعد توزیع، نرخ شکست)» اطلاعات تکمیلی ارزشمندی ارائه میدهد. همچنین جهت بررسی جزئیات ریسک بانکی، میتوانید به مقاله «جایگزینی سپردههای بانکی با طرحهای مولد البرز؛ تحلیل ریسک و بازده» رجوع نمایید.
تمایز بنیادین با بازار سرمایه؛ سطح تضمین اصل و سود
در ابزارهای متداول بازار سرمایه، در خوشبینانهترین سناریوها تنها «اصل سرمایه» در معرض صیانت حداقلی قرار دارد و بازدهی دورهای تماماً تابع نوسانات شاخص، قیمت سهام و ریسکهای عملیاتی شرکتهاست؛ بنابراین پیشبینیپذیری در بازار سرمایه وجود ندارد.
در مقابل، بیمه زندگی پروژهمحور البرز واجد دو لایه تضمین بنیادین است:
- تضمین اصل سرمایه: تحت نظارت و تعهد رسمی شرکت بیمه البرز.
- تضمین سود قطعی پروژه: تضمینشده با ضمانتنامههای معتبر بانکی و تعهد پرداخت مجریان.
این سازوکار موجب میشود پایداری سودآوری از حالت احتمالی خارج شده و به یک جریان نقدینگی کاملاً محاسباتی و قابل اتکا تبدیل گردد.
برای شناخت دقیق لایههای وثیقهگذاری و اسناد ضمانتی، به مقاله «تضمینهای بانکی و نظارت بیمه؛ چرا سرمایه شما در این طرحها امن است؟» مراجعه فرمایید.
سهولت دسترسی و حذف بروکراسیهای معاملاتی (بدون نیاز به کد سجام)
یکی از موانع ورود اشخاص حقیقی و حقوقی به ابزارهای جدید بازار سرمایه، بروکراسیهای سنگین و ملزومات فنی است. برای خرید بسیاری از صندوقها یا اوراق مالی، متقاضی موظف است:
- در سامانه جامع اطلاعات مشتریان (سجام) ثبتنام نماید.
- احراز هویتهای متعدد حضوری یا الکترونیکی انجام دهد.
- از طریق کارگزاریها کد معاملاتی آنلاین اخذ کند.
- با پلتفرمهای معاملاتی پیچیده دستوپنجه نرم کند.
در بیمههای زندگی پروژهمحور شرکت بیمه البرز، تمامی این موانع بروکراتیک حذف شده است. مشتریان بدون نیاز به دریافت کد سجام، بدون احراز هویتهای پیچیده بورسی و بدون درگیر شدن در سامانههای معاملاتی، صرفاً از طریق مراجعه به شبکه فروش و نمایندگان بیمه البرز در سراسر کشور، نسبت به واریز ریالی و دریافت بیمهنامه معتبر یکساله خود اقدام میکنند.
ماتریس «مقایسه بازارهای مالی» سنتی با بیمه پروژهمحور
| بیمه پروژهمحور بیمه البرز | سپرده ویژه بانکی | بازار سرمایه سنتی | شاخص ارزیابی |
|---|---|---|---|
| دارد (قطعی و تا ۴۰ درصد) | دارد (محدود) | ندارد (تابع نوسان قیمت) | تضمین سود بازدهی |
| تضمین رسمی بیمه البرز و بانک | تضمین بانکی | ریسک بالای کاهش اصل | تضمین اصل سرمایه |
| بدون سجام، از طریق شبکه فروش | حضور در شعبه بانک | ثبتنام سجام و کارگزاری | پیشنیاز ورود |
| ماهانه، ۳، ۴، ۶ ماهه و سالانه | ماهانه یا سررسید | پرداختهای دورهای متغیر | انعطاف در موعد سود |
| معافیت کامل از مالیات سود و درآمد | احتمال کسر مالیات حقوقی | مشمول قوانین بورس | معافیتهای مالیاتی |
| بسیار بالا (تکیه بر بخش مولد) | متوسط | بسیار شکننده | پایداری در برابر تنش |
مزیتهای قانونی و ترازنامهای؛ فراتر از معیارهای سنتی
پایداری سودآوری تنها در نرخ اسمی خلاصه نمیشود، بلکه ماندگاری سود پس از مواجهه با مالیات و انتقال سرمایه نیز سنجیده میشود:
- عدم کسر مالیات: سود واریزی پروژهها خالص بوده و مشمول مالیات بر درآمد یا مالیات تکلیفی نمیشود؛ مزیتی که در مدیریت مالی بنگاهها بسیار اثرگذار است.
- انتقال به ذینفع بدون انحصار وراثت: در صورت فوت، سرمایه بیمهنامه بلافاصله و بدون کسر مالیات بر ارث به افراد تعیینشده پرداخت میشود.
جهت تحلیل مزایای مالیاتی برای اشخاص حقوقی، مقاله «مزایای مالیاتی بیمههای پروژهمحور برای مدیران شرکتها» و برای آشنایی با ابعاد حقوقی و ارث، مقاله «چرا بیمه پروژهمحور بهترین ابزار انتقال میراث است؟ (تحلیل خروج اصل سرمایه و سود تضمینی از شمول ترکه و فرآیند انحصار وراثت)» را مطالعه فرمایید.
نتیجهگیری راهبردی
مقایسه تطبیقی نشان میدهد که بیمه پروژهمحور شرکت بیمه البرز توانسته است با هوشمندی، نقاط ضعف بازارهای سنتی را پوشش داده و نقاط قوت آنها را تقویت نماید. این محصول با ارائه سود قطعی تا ۴۰ درصد، تضمین همزمان اصل و سود با ضمانتنامه بانکی، حذف بروکراسی سجام و تنوع مواعد پرداخت، مطمئنترین بستر را برای پایداری سودآوری و صیانت از منابع نقدی سرمایهگذاران ایجاد کرده است.
هشتگها
#پایداری_سودآوری, #مقایسه_بازارهای_مالی, #سپرده_بانکی, #بازار_سرمایه, #بیمه_پروژه_محور, #بیمه_البرز, #سود_۴۰_درصد, #تضمین_اصل_و_سود, #بدون_کد_سجام, #مدیریت_ریسک_مالی